

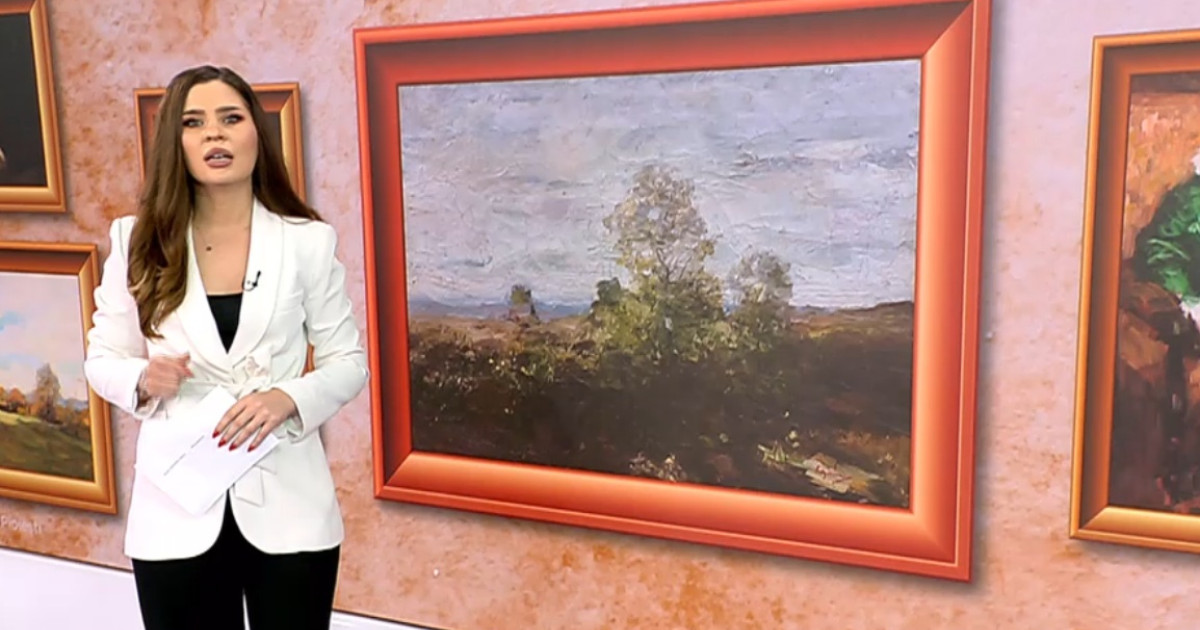
În evidențele contabile ale Muzeului de Artă din Ploiești apare o situație neobișnuită privind evaluarea unor piese de patrimoniu. Un tablou intitulat „Peisaj”, care poartă semnătura pictorului Nicolae Grigorescu, este înregistrat în actele instituției cu o valoare de doar 3,5 lei. Această sumă, echivalentă cu prețul unui covrig, reflectă o discrepanță majoră între valoarea reală a operei de artă și cea menționată în documentele oficiale ale muzeului.
Situația nu este izolată în cadrul patrimoniului muzeal, existând și alte lucrări care figurează cu valori extrem de mici. Totuși, pentru același artist, Nicolae Grigorescu, există un precedent de evaluare mult mai ridicat în trecut. O altă lucrare a acestuia, aflată în colecția muzeului, a fost evaluată în anul 2011 la o sumă de peste 800.000 de lei. Această diferență de preț subliniază problema actualizării inventarelor și a proceselor de evaluare contabilă.
Directorul muzeului a oferit explicații privind aceste cifre, menționând că unele tablouri sunt înregistrate în inventar cu valori stabilite încă din perioada comunistă. Documentele contabile nu au mai fost actualizate de zeci de ani, ceea ce menține aceste sume simbolice în evidențele oficiale. Lipsa unei reevaluări periodice a dus la apariția acestor valori care nu mai corespund realității pieței de artă sau valorii istorice a obiectelor.
Procesul de reevaluare a operelor de artă necesită intervenția unor experți acreditați, însă acest lucru implică costuri semnificative. Conducerea muzeului susține că sumele necesare pentru reevaluarea unui singur tablou pot ajunge la zeci de mii de euro. Instituția nu dispune de aceste fonduri necesare pentru a actualiza valorile obiectelor din patrimoniu. Astfel, operele semnate de pictori celebri vor rămâne cu valori contabile infime până la disponibilizarea unor resurse financiare.
Problema financiară este accentuată de modul în care instituția își gestionează bugetul de funcționare. Conducerea muzeului a precizat că veniturile generate prin vânzarea biletelor și prin alte activități proprii sunt insuficiente pentru acoperirea cheltuielilor. Aceste încasări acoperă cel mult 10% din necesarul total al instituției. Din acest motiv, procesul de actualizare a valorilor din inventar rămâne blocat din cauza lipsei de capital necesar pentru serviciile de expertiză.
În sistemul muzeal românesc, gestionarea patrimoniului depinde de o structură de finanțare care trebuie să echilibreze costurile de întreținere cu cele de conservare și expertiză. Actualizarea valorilor contabile este un pas esențial pentru protecția juridică și asigurarea obiectelor de artă. Fără o reevaluare oficială, proprietatea statului asupra acestor piese rămâne reflectată prin cifre care nu oferă o imagine reală asupra bogăției culturale deținute de instituții.